Capítulos
El Bono Primera Vivienda es el dinero que el Estado le devuelve a quien compra su primera casa o apartamento en un proyecto de bajo costo con fideicomiso inmobiliario. Con ese dinero completas el inicial o bajas tu préstamo. En esta guía te explico cómo funciona en 2026, qué pide cada requisito y por qué, cuánto tienes que ganar para calificar, cómo se solicita paso a paso y qué proyectos aplican hoy.
El bono es uno de los dos grandes incentivos del Estado para comprar vivienda; el otro es la Ley de Confotur. Si todavía no sabes cuál te toca, empieza por la guía de beneficios fiscales para vivienda.
Resumen: beneficios y requisitos del Bono Primera Vivienda
Qué te da el Bono Primera Vivienda
- Dinero para tu inicial o para tu préstamo. Es una compensación del ITBIS pagado en la construcción. Se usa para completar el inicial, abonar al capital del préstamo o, si ya pagaste todo, se te devuelve (Ley 338-21).
- Cero impuesto de transferencia. Si es tu primera vivienda en un fideicomiso de bajo costo, no pagas el 3 % del impuesto de transferencia al completar la compra (Guía DGII No. 26).
- Trámite gratuito. La DGII no cobra por procesar el bono (Observatorio de Servicios Públicos).
Qué necesitas para calificar
- Que el proyecto esté calificado como vivienda de bajo costo por el Ministerio de la Vivienda, Hábitat y Edificaciones (MIVHED) y registrado en la DGII.
- Que el precio no pase de RD$5,450,851.12, el tope de 2026.
- Que sea tu primera y única vivienda y la de tu cónyuge.
- Que la vivas tú o tus padres, hijos o hermanos.
- Que no la alquiles ni la vendas por 5 años.
Más abajo te explico cada requisito en detalle, porque en los detalles es donde la gente pierde el bono.
Toda la información, los requisitos y el registro de esos programas solo te los da el Gobierno en su página oficial: fonvivienda.gob.do (Fondo Nacional de la Vivienda, adscrito al MIVHED), teléfono 809-682-6982. Nosotros no gestionamos esos programas ni damos información sobre ellos.
Proyectos que aplican al Bono Primera Vivienda
Estos son los proyectos privados de mi catálogo que aplican al Bono Primera Vivienda, separados en dos grupos: los que ya están listos para mudarte y los que se venden en planos. Todos se desarrollan en fideicomiso, que es la única vía para recibir el bono. Precios y entregas cambian con frecuencia, así que confirma la disponibilidad antes de separar.
Te ayudo a precalificar con el banco del proyecto o con el banco que prefieras, para que sepas cuánto te aprueban antes de comprometer un peso. Para visitar cualquiera de estos proyectos o su apartamento modelo, primero agenda una cita con el Equipo de José Gomera.
Antes de elegir, conoce la zona: tenemos guías de apartamentos en Santo Domingo Este, de vivienda en Santo Domingo Norte, de comprar en Santo Domingo Oeste y de apartamentos en La Romana.
Proyectos listos para mudarte
Si quieres mudarte pronto, estos proyectos ya tienen apartamentos terminados. Hay una ventaja que pocos conocen: la fiduciaria solo puede pedir el bono con el contrato definitivo, o con la promesa de venta cuando la unidad tiene al menos un 80 % de avance de obra (DGII, CA2376). En una unidad lista esa condición ya se cumple, así que la solicitud puede salir desde el cierre. A cambio, el inicial se paga en menos tiempo, porque la entrega es inmediata.
 Listo · Bono Vivienda
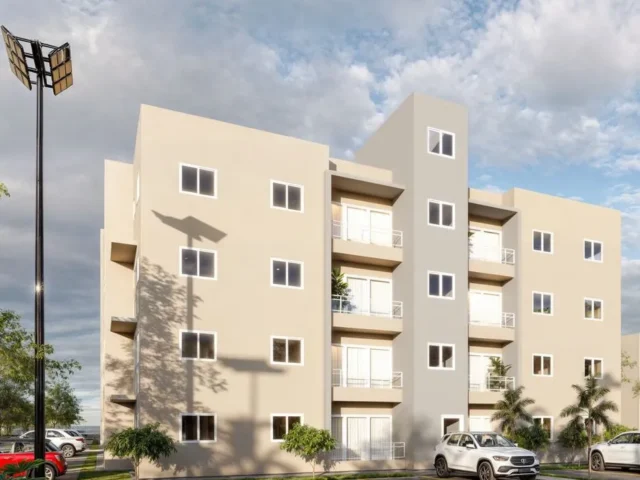
Residencial Villas del Este
📍 Santo Domingo Este · Avenida Ecológica
Residencial de 1,200 apartamentos en la Avenida Ecológica, cerca de Ciudad Juan Bosch. Ya tiene etapas entregadas y unidades listas para mudarte.
- RD$4,825,000 a RD$5,375,000, antes de aplicar los bonos
- 89 m²; las unidades del 4.º nivel tienen 40 m² de terraza privada
- Fiduciaria Reservas · tasa fija de 8 % a 7 años, según el proyecto
- Aires acondicionados incluidos y amenidades para la familia
 Listo · Bono Vivienda
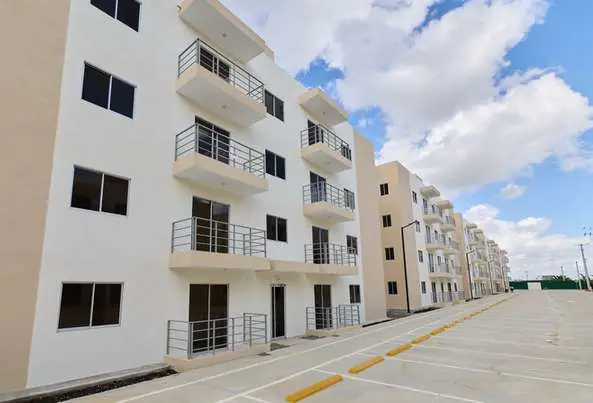
Residencial Senderos del Este
📍 Santo Domingo Este · San Isidro
Residencial cerrado de la constructora Terramare Ingeniería por la Autopista de San Isidro. Sus dos etapas están listas para entrega, con canchas, gazebos, gimnasio al aire libre y 1.4 km de ciclovía.
- Desde RD$4,905,000 · reserva con US$500
- 3 habitaciones y 2 baños · 80 m²
- Fiduciaria Reservas · etapas I y II listas para entrega
- También aplica al bono para militares y policías
 Listo · Bono Vivienda
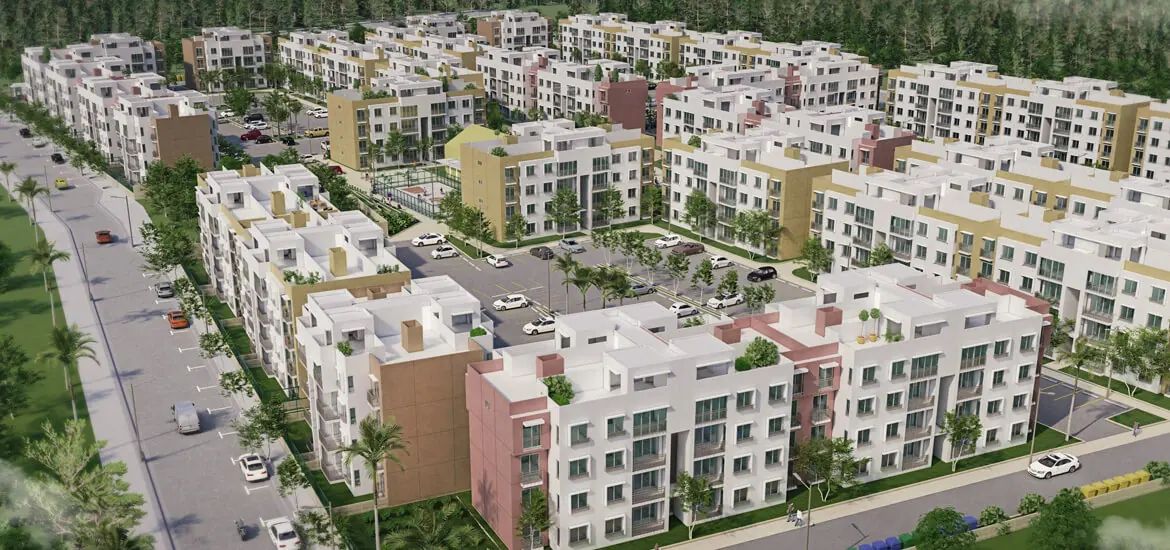
Palmeras del Este 4
📍 Santo Domingo Este · Ciudad Juan Bosch
Nueva etapa del residencial de Codelpa en Ciudad Juan Bosch: 656 apartamentos en 47,678 m², con cancha, gimnasio al aire libre, casa club y área de juegos. Está listo para entrega.
- Desde RD$3,550,000
- 2 y 3 habitaciones · los de 3 habitaciones, de 73 a 125 m²
- Fiduciaria Popular · listo para entrega
- 20 % de inicial y 80 % con préstamo bancario

Palmas de Santo Domingo Norte
📍 Santo Domingo Norte · Ciudad Modelo II
Residencial cerrado de 2,920 apartamentos en Ciudad Modelo II, zona de la Av. Jacobo Majluta. Tiene edificios ya entregados con unidades listas, y nuevas etapas en planos.
- US$61,900 a US$112,000 · reserva con US$500
- 2 y 3 habitaciones · inicial 10 % + 10 % durante la obra
- Fiduciaria Trust and Partners · listos y entregas 2027 y 2028
- Bono estimado por el proyecto: RD$250,000 a RD$600,000*
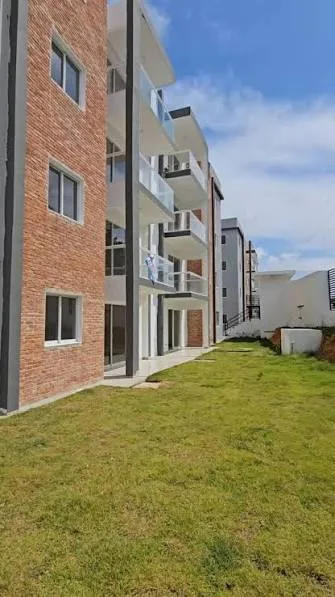 Listo y en planos · Bono Primera Vivienda
Parque de las Colinas II
📍 Santo Domingo Norte · Colinas del Arroyo II
Apartamentos en la Urbanización Colinas del Arroyo II, cerca de Colina Centro y del puente hacia el Distrito Nacional. Tiene unidades listas y en planos.
- Desde US$83,425 · reserva con US$1,000
- 3 habitaciones y 2 baños · 74 y 82.52 m²
- Fiduciaria BHD · etapa 2 lista; etapa 3 en 2026 y 2027
- Bono estimado por el proyecto: ~RD$300,000*

Residencial Terrazas del Arroyo
📍 Santo Domingo Norte · Ciudad Modelo Norte
Proyecto cerrado en Ciudad Modelo Norte, sobre la Av. Jacobo Majluta, con piscina, canchas y sendero junto a un arroyo. Ya entrega las primeras unidades.
- Desde US$74,900 · reserva con US$500
- 2 y 3 habitaciones · 68.5 a 90.5 m²
- 20 % de inicial en hasta 15 meses · entregas 2026 y 2027
- También aplica al Bono Militar, según el proyecto
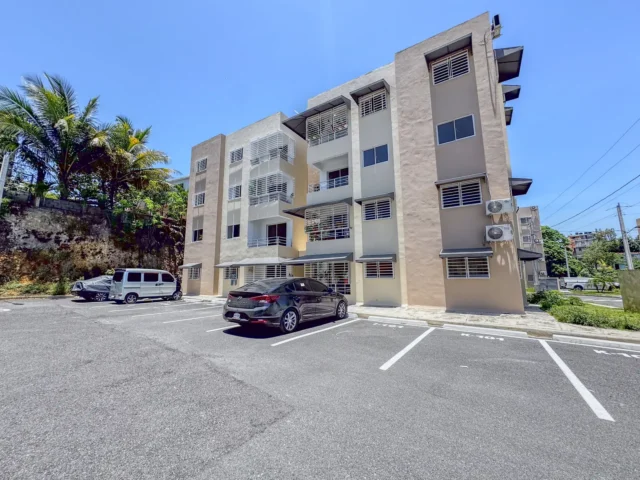 Listo · Bono Vivienda
Residencial Don Galo J. Mariot
📍 Santo Domingo Norte · Sabana Perdida
Residencial cerrado de 118 unidades en Cerros de Sabana Perdida, cerca de la parada T-3 del Teleférico. Los apartamentos están terminados.
- Desde RD$3,250,000 · reserva con RD$30,000
- 3 habitaciones · 66.45 m²
- Entrega inmediata: 20 % de inicial y 80 % con el banco
- Todos los niveles aplican para el bono
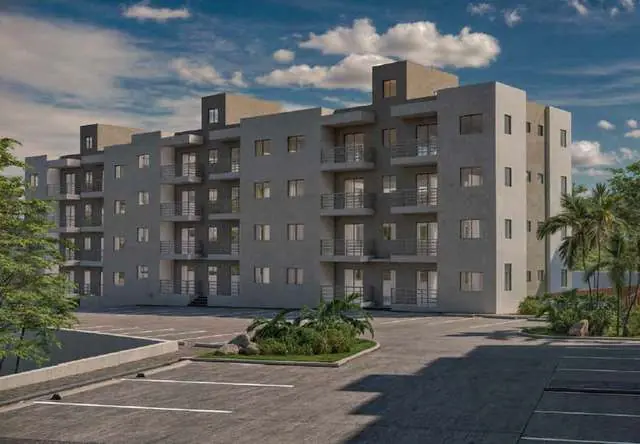 Listo · Bono Vivienda
Residencial Palmarejo
📍 Santo Domingo Oeste · km 17 Autopista Duarte
Residencial cerrado Ciudad de Palmarejo (Palmarejo III) en el km 17 de la Autopista Duarte, con control de acceso, seguridad 24/7, gazebos, gimnasio al aire libre y juegos para niños.
- Desde RD$3,300,000 · reserva con US$500
- 2 y 3 habitaciones · 52 a 66 m²
- Fiduciaria Reservas · listo para entrega
- 20 % de inicial y 80 % a la firma del contrato
Proyectos en planos
Comprar en planos te da más tiempo para pagar el inicial, casi siempre en cuotas durante la construcción. El bono llega cerca de la entrega, cuando la obra ya tiene el avance que pide la DGII, y se usa para completar el inicial o bajar el préstamo.
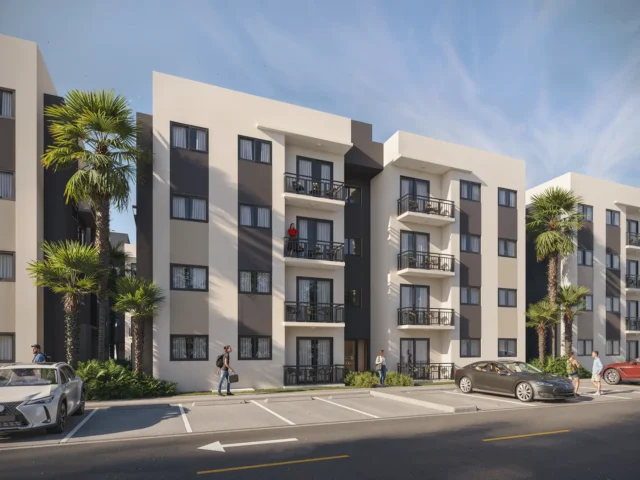 En planos · Bono Vivienda
Brisas de las Colinas 7
📍 Santo Domingo Este · Carretera Mella, San Luis
Residencial cerrado de la constructora GHR en la Carretera Mella, San Luis, cerca de la Av. Prolongación Freddy Beras Goico.
- Desde US$58,500 · reserva con US$200
- 3 habitaciones y 62 m², en edificios de 4 niveles
- Fiduciaria BHD · entrega 2028
- Más de 10,000 m² de áreas verdes, canchas, gimnasio y gazebos

Brisas Del Prado
📍 Santo Domingo Este · Avenida Ecológica
Residencial cerrado del Grupo BP en la Av. Ecológica, a 5 minutos de la Autopista Las Américas. Solo el apartamento del 3.er piso, de US$86,500, aplica para el bono.
- US$86,500 en 3.er piso · reserva con US$2,000
- 3 habitaciones y 2 baños
- Fiduciaria BHD · entrega abril 2028
- 25 % de inicial en hasta 20 meses
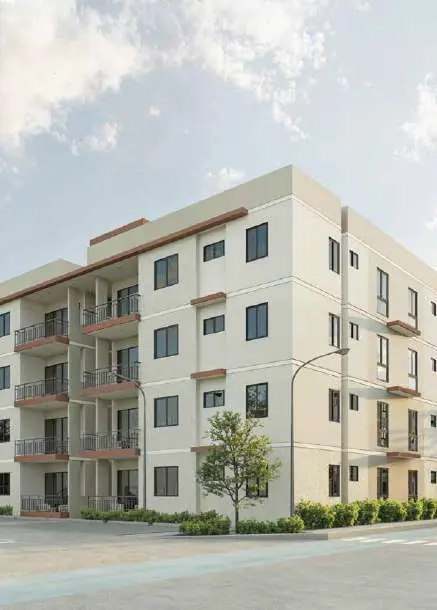 En planos · Bono Vivienda
Residencial Sol del Este
📍 Santo Domingo Este · Ciudad Juan Bosch
Residencial cerrado de apartamentos de 3 habitaciones en Ciudad Juan Bosch, con piscina, gimnasio al aire libre, gazebo, zonas de picnic y área de juegos para niños.
- Desde RD$4,000,000 · reserva con US$500
- 3 habitaciones · 67.56 m² (1 baño) y 92.95 m² (2 baños)
- Fiduciaria Popular · 1.ª etapa en diciembre de 2027
- También aplica al Bono Tierra

Palmas de La Romana
📍 La Romana
Residencial cerrado de 752 apartamentos frente a la Universidad de La Romana, a minutos de la playa La Caleta.
- Desde US$68,500 · reserva con US$500 · cuotas desde US$190 al mes
- 2 habitaciones (55 m²) y 3 habitaciones (75 m²)
- Fiduciaria Trust and Partners · entrega 2029
*Los montos de bono indicados son estimaciones publicadas por cada proyecto. El monto final lo determina y lo desembolsa solo la DGII. Si el precio está en dólares, su equivalente en pesos en el contrato debe quedar por debajo del tope vigente; confírmalo con la fiduciaria.
¿Cuánto es el Bono Primera Vivienda y quién decide el monto?
El bono no es un porcentaje fijo del precio. Es el ITBIS pagado en la construcción de tu vivienda, calculado sobre un costo estándar de materiales y servicios gravados. Ese valor lo fija el MIVHED (antes INVI) en coordinación con la DGII (Ley 338-21, art. 131).
Por eso dos apartamentos del mismo precio pueden recibir bonos distintos. La DGII aclara que el monto no varía por fiduciaria, sino por el costo de construcción del proyecto. Y como no todos los materiales llevan ITBIS, nunca equivale al 18 % del precio.
Un dato que casi nadie explica: la DGII calcula una tasa por proyecto, que es la relación entre el costo de los materiales y servicios con ITBIS y el precio de venta (Aviso DGII 14-13). Esa tasa, aplicada a tu unidad, da tu bono.
¿El «bono ITBIS» y el «Bono Primera Vivienda» son lo mismo? Sí. La DGII lo llama oficialmente Bono (Compensación) de Vivienda de Bajo Costo; los nombres populares son Bono Primera Vivienda, Bono Vivienda o Bono ITBIS.
Tope del Bono Primera Vivienda 2026 y cuándo cambia el monto límite
Para 2026, una vivienda de bajo costo no puede costar más de RD$5,450,851.12. Ese mismo valor es el tope para quedar exento del impuesto de transferencia (Resolución DDG-AR1-2026-00001, art. décimo segundo).
Cuándo cambia el tope
El tope se ajusta una vez al año, en enero, según la inflación del Índice de Precios al Consumidor del Banco Central. La DGII lo publica en su «Resolución informativa de multiplicadores y ajustes», que sale a mediados de enero. En 2026 se emitió el 15 de enero.
Lo que importa es la fecha en que firmas tu contrato. El tope de 2026 aplica a los contratos firmados desde la publicación de esa resolución (Guía DGII No. 26). Un apartamento de RD$5.3 millones calificaba en enero de 2026, pero no en diciembre de 2025.
El tope también ha subido por ley en dos ocasiones: a RD$3,500,000 desde el 3 de julio de 2019 (Ley 195-19) y a RD$4,500,000 desde el 4 de noviembre de 2021 (Ley 338-21). Así ha evolucionado, según la DGII:
| Año | Tope de vivienda de bajo costo | Variación | Fuente oficial |
|---|---|---|---|
| 2011 | RD$2,000,000.00 | Monto original | Ley 189-11 |
| 2015 | RD$2,307,060.92 | +15.35 % desde 2011 | Aviso 18-15 |
| 2017 | RD$2,469,962.00 | +7.06 % desde 2015 | Aviso 10-17 |
| 2019 (desde 3 jul.) | RD$3,500,000.00 | Aumento por ley | Ley 195-19 |
| 2020 | RD$3,627,969.76 | +3.66 % | DGII |
| 2021 (desde 4 nov.) y 2022 | RD$4,500,000.00 | Aumento por ley | Ley 338-21 |
| 2023 | RD$4,852,211.20 | +7.83 % | DDG-AR1-2023-00001 |
| 2024 | RD$5,025,380.75 | +3.57 % | DGII |
| 2025 | RD$5,193,655.47 | +3.35 % | DDG-AR1-2025-00001 |
| 2026 | RD$5,450,851.12 | +4.95 % | DDG-AR1-2026-00001 |
Ingreso mínimo familiar para comprar con el Bono Primera Vivienda
El bono no te sirve si el banco no te aprueba el préstamo. Esta tabla te dice cuánto debe ganar tu familia, sumando ingresos, para cada precio. Supuestos: el banco financia el 80 %, tasa de 11.5 % anual (revisa las tasas hipotecarias 2026; es la de nuestra calculadora de préstamos) y una cuota de hasta el 30 % del ingreso.
| Precio de la vivienda | Inicial (20 %) | Cuota a 20 años | Ingreso mínimo (20 años) | Ingreso mínimo (30 años) |
|---|---|---|---|---|
| RD$3,300,000 (desde aquí empiezan nuestros proyectos) | RD$660,000 | RD$28,154 | RD$93,800 | RD$87,100 |
| RD$3,500,000 | RD$700,000 | RD$29,860 | RD$99,500 | RD$92,400 |
| RD$4,000,000 | RD$800,000 | RD$34,126 | RD$113,800 | RD$105,600 |
| RD$4,500,000 | RD$900,000 | RD$38,391 | RD$128,000 | RD$118,800 |
| RD$5,000,000 | RD$1,000,000 | RD$42,657 | RD$142,200 | RD$132,000 |
| RD$5,450,851 (tope 2026) | RD$1,090,170 | RD$46,504 | RD$155,000 | RD$143,900 |
Cálculo propio de apartamentosenventarh.com con cuota fija (sistema francés). No incluye seguros ni gastos de cierre. Las ferias, como la feria hipotecaria Banreservas, suelen ofrecer tasas menores. Cada banco aplica su propia tasa, plazo, porcentaje de financiamiento y relación cuota/ingreso, y también evalúa tus otras deudas.
¿Qué te dice la tabla? Los proyectos privados con bono que trabajamos empiezan en RD$3.3 millones. Para esa vivienda, el banco suele pedir un ingreso familiar de entre RD$87,000 y RD$94,000 con estos supuestos. Aunque el banco acepte una cuota de hasta el 35 % del ingreso, con menos de RD$70,000 al mes el préstamo no alcanza para un apartamento de RD$3.3 millones.
Por eso, si tu ingreso familiar es menor de RD$70,000, tu camino son los programas del Gobierno, que combinan subsidios propios con el bono. Esa información solo la da el Gobierno en fonvivienda.gob.do; nosotros no gestionamos esos programas.
Si ganas RD$70,000 o más, te ayudo a precalificar con el banco del proyecto o con el de tu preferencia. Aquí tienes los requisitos del préstamo hipotecario. La precalificación es gratis, te dice cuánto te aprueban y evita que separes un apartamento que luego no puedes financiar.
Requisitos del Bono Primera Vivienda explicados uno por uno
Cada requisito tiene una razón de ser. Entenderla te ayuda a saber si calificas y a no perder el bono por un detalle.
1. Proyecto calificado como bajo costo y en fideicomiso
El proyecto debe estar calificado como vivienda de bajo costo por el MIVHED, que sustituyó al Instituto Nacional de la Vivienda (INVI) por la Ley 160-21, y estar registrado en la DGII.
Por qué existe: el bono devuelve ITBIS ya pagado. Para eso la DGII necesita un fideicomiso, la figura que crea la Ley 189-11, con su propio RNC, presupuesto aprobado y facturas con comprobante fiscal de cada compra de la obra (Norma General 01-15). Sin fideicomiso no hay forma de comprobar ese ITBIS, y por eso no hay bono.
Cómo verificarlo: pide el RNC del fideicomiso y búscalo en la consulta de RNC de la DGII. Pide también la certificación del MIVHED que califica el proyecto como bajo costo. Te lo explico en mi guía de debida diligencia.
2. Precio igual o menor al tope vigente
Tu unidad debe costar RD$5,450,851.12 o menos si firmas en 2026. Por qué existe: el incentivo es para vivienda social, no para cualquier apartamento. Aunque el proyecto sea de bajo costo, una unidad que pase del tope no recibe el bono.
3. Primera y única vivienda, tuya y de tu cónyuge
No puedes tener inmuebles registrados a tu nombre. Si estás casado bajo comunidad de bienes, tu cónyuge tampoco (Guía DGII No. 26). Se demuestra con la Certificación de No Inscripción de Inmueble de la DGCN (trámite oficial).
Esa certificación cuesta RD$500, tarda unos 3 días laborables y se puede pedir en línea. Con las dos cédulas sale una sola certificación para ambos cónyuges. Por qué existe: el bono es para quien todavía no tiene casa, no para inversionistas.
4. Vivirla tú o tu familia directa
La vivienda la tienes que habitar tú, o tus padres, hijos o hermanos (familiares hasta el primer grado). Por qué existe: así el subsidio queda en manos de familias que necesitan dónde vivir, y no en manos de quien busca rentar.
5. No alquilar ni vender durante 5 años
Si la alquilas o la transfieres antes de 5 años, debes devolver el bono de forma proporcional por cada año o fracción que falte (DGII vía Observatorio). La DGII tiene incluso un trámite específico de devolución del bono. Por qué existe: impide comprar con subsidio para revender o rentar enseguida.
6. Estar al día con tus impuestos y en el RNC
Este requisito casi nadie lo menciona: los adquirientes deben estar en cumplimiento de sus obligaciones tributarias para recibir el bono (Norma 01-15, art. 33). Además, la exención de transferencia exige estar inscrito en el RNC como contribuyente o como «registrado» (catálogo de servicios DGII).
Si nunca te has inscrito, puedes hacerlo gratis como «registrado» desde la app DGII Móvil, solo con tu cédula. Por qué existe: el Estado no le devuelve impuestos a quien tiene deudas fiscales pendientes.
7. Contrato vigente y obra avanzada
La fiduciaria puede solicitar el bono con el contrato de venta definitivo o tripartito, que no debe tener más de 1 año de firmado. También puede hacerlo con el contrato de promesa, si la unidad tiene al menos un 80 % de avance de obra certificado (DGII, CA2376). Por qué existe: el ITBIS a compensar tiene que haberse pagado ya. Con una obra a medias todavía no existe.
En la práctica, por esto el bono llega cerca de la entrega y no al separar. Si compras en planos, tu inicial lo pagas tú, y el bono entra al final para completar el inicial o reducir el préstamo.
8. El préstamo no es obligatorio
La DGII marca el financiamiento bancario como requisito no obligatorio. Si compras al contado y ya saldaste la vivienda cuando llega el bono, ese dinero se te devuelve a ti (Ley 338-21).
Cómo solicitar el Bono Primera Vivienda paso a paso
Lo más importante: tú no solicitas el bono directamente en la DGII. Lo solicita la fiduciaria del proyecto en tu nombre. Tu trabajo es elegir bien y entregar los documentos completos y a tiempo.
- Precalifícate con el banco. Antes de separar, confirma cuánto te prestan. Te ayudo a hacerlo con el banco del proyecto o con el tuyo.
- Elige un proyecto que aplique. Verifica el fideicomiso, la calificación de bajo costo y que tu unidad esté por debajo del tope.
- Saca tu certificación de no propiedad. Pídela en Catastro para ti y tu cónyuge. Confirma con la fiduciaria cuándo la necesita, porque según la DGCN esa certificación tiene una vigencia de 30 días calendario.
- Firma el contrato con el fideicomiso. Puede ser una promesa de venta o, al momento del préstamo, un contrato tripartito con el banco y el fideicomiso. El contrato debe indicar el precio y el tipo de unidad según la certificación del MIVHED.
- Entrega tus documentos a la fiduciaria (te los detallo abajo) y firma la carta que autoriza a la DGII a pagar el bono al fideicomiso.
- La fiduciaria deposita la solicitud en la DGII, con el formulario FI-GERE-001, en la Sede Central o en una administración local.
- La DGII evalúa y aprueba el monto. El tiempo oficial es de 45 días: 20 del área de fideicomisos, 20 de crédito y 5 de finanzas (Observatorio de Servicios Públicos).
- La DGII paga al fideicomiso y la fiduciaria aplica el bono a tu inicial o al capital de tu préstamo. Si ya saldaste, te lo devuelve.
Formulario y documentos del Bono Primera Vivienda
El formulario es el FI-GERE-001 (Formulario Único de Gestión del Bono de Vivienda de Bajo Costo). Lo llena, firma y sella la fiduciaria, no tú. Esta es la carpeta que se deposita en la DGII (requisitos oficiales):
- Formulario FI-GERE-001 de la fiduciaria.
- Certificación de Catastro de que tú y tu cónyuge no tienen inmuebles. Si tiene firma digital, se acepta en copia.
- Copia del contrato tripartito o del contrato definitivo de compraventa, con precio y descripción de la unidad. Si es un contrato de promesa, va con la certificación de 80 % de avance.
- Copia de la cédula tuya y de tu cónyuge, o del pasaporte si eres dominicano en el exterior.
- Si vives fuera del país: declaración jurada de residencia, apostillada o notariada en el consulado.
Consulta del Bono Primera Vivienda: cómo saber en qué va tu solicitud
El seguimiento del bono se hace con el número de solicitud que la DGII le asigna a tu expediente, por dos vías:
- Con la fiduciaria: pídele el número de solicitud que le asignó la DGII. Es tu referencia para todo.
- Con la DGII: con ese número puedes preguntar por la Oficina Virtual, por el foro de Ayuda DGII o al (809) 689-3444. El Departamento de Fideicomisos atiende en el (809) 689-2181.
Instituciones involucradas en el Bono Primera Vivienda
| Institución | Qué hace en el proceso |
|---|---|
| DGII | Fija el tope cada año, registra el proyecto, evalúa la solicitud, decide el monto y paga el bono al fideicomiso. |
| MIVHED (antes INVI) | Califica el proyecto como vivienda de bajo costo y, junto a la DGII, define el costo estándar con que se calcula el bono. |
| Fiduciaria | Administra el fideicomiso del proyecto, arma tu expediente, solicita el bono en tu nombre y lo aplica a tu inicial o préstamo. |
| Catastro Nacional (DGCN) | Emite la certificación de que no tienes inmuebles registrados. |
| Banco | Evalúa tu ingreso, aprueba el préstamo y firma el contrato tripartito. |
| Ministerio de Hacienda y Economía | Asigna cada año los fondos con que la DGII paga los bonos, desde el Fondo Especial de Reembolsos Tributarios (Ley 338-21). |
Errores que te pueden hacer perder el Bono Primera Vivienda
- Tener cualquier inmueble registrado a tu nombre (casa, apartamento o solar, aunque sea heredado), o que lo tenga tu cónyuge.
- Comprar una unidad adjudicada. La DGII indica que en ese caso no procede la solicitud.
- Dejar pasar más de un año desde la firma del contrato de venta sin que se solicite el bono.
- Tener deudas pendientes con la DGII o no estar inscrito en el RNC.
- Elegir una unidad por encima del tope en un proyecto que sí es de bajo costo.
- Alquilar el apartamento antes de 5 años, lo que te obliga a devolver el bono.
Bono Primera Vivienda para dominicanos en el exterior
Sí puedes recibirlo desde el exterior. La DGII acepta el pasaporte en lugar de la cédula si eres dominicano residente fuera del país. También pueden optar los extranjeros con residencia permanente en el país.
Necesitas además una declaración jurada de residencia, apostillada o notariada en el consulado dominicano. En ella debes indicar tu país y domicilio, que no recibes ingresos en República Dominicana y los datos del familiar que vivirá la vivienda (Guía DGII No. 26). Esa persona debe ser tu padre, madre, hijo o hermano.
Preguntas frecuentes sobre el Bono Primera Vivienda
¿Cuánto es el Bono Primera Vivienda?
No hay un porcentaje fijo. Es el ITBIS pagado en la construcción de tu unidad, y cambia según el costo de obra de cada proyecto. El monto final lo aprueba y lo desembolsa solo la DGII. Te lo explico en cuánto es el bono.
¿Cuál es el tope del Bono Primera Vivienda en 2026?
RD$5,450,851.12. Aplica a los contratos firmados desde la publicación de la Resolución DDG-AR1-2026-00001, del 15 de enero de 2026.
¿El bono ITBIS y el Bono Primera Vivienda son lo mismo?
Sí. Su nombre oficial es Bono (Compensación) de Vivienda de Bajo Costo. Bono Primera Vivienda, Bono Vivienda y Bono ITBIS son nombres populares del mismo incentivo.
¿Cómo sé si un proyecto aplica al bono?
Pide el RNC del fideicomiso y búscalo en la consulta de RNC de la DGII. Pide también la certificación del MIVHED que lo califica como vivienda de bajo costo, y verifica que tu unidad esté por debajo del tope.
¿Puedo solicitar el bono yo mismo en la DGII?
No. La solicitud la hace la fiduciaria del proyecto en tu nombre (DGII, CA2374). Tú le entregas los documentos a la fiduciaria.
¿Dónde lleno el formulario del Bono Primera Vivienda?
En ningún lugar: el formulario FI-GERE-001 lo llena, firma y sella la fiduciaria. Tu parte son la certificación de Catastro, tu cédula o pasaporte y el contrato.
¿Cuánto tarda en salir el bono?
El tiempo oficial es de 45 días desde que la fiduciaria deposita el expediente (Observatorio de Servicios Públicos). En la práctica, la DGII ha reconocido que la fase de desembolso no tiene tiempo estimado.
¿Cómo consulto el estado de mi bono?
Pídele a la fiduciaria el número de solicitud que le asignó la DGII. Con ese número puedes preguntar por la Oficina Virtual o al (809) 689-3444.
¿Necesito un préstamo con Banreservas para recibir el bono?
No. Sirve cualquier banco o entidad autorizada, y el préstamo ni siquiera es obligatorio. Te ayudo a precalificar con el banco del proyecto o con el de tu preferencia.
¿Aplica el bono si compro al contado?
Sí. El financiamiento no es obligatorio. Si ya saldaste la vivienda cuando llega el bono, ese dinero se te devuelve (Ley 338-21).
¿Puedo usar el bono en una vivienda usada o en reventa?
No. Solo aplica a unidades nuevas vendidas por un fideicomiso de bajo costo, porque lo que se devuelve es el ITBIS de esa construcción.
¿Puedo alquilar el apartamento que compré con el bono?
No durante los primeros 5 años. Si lo alquilas o lo vendes antes, debes devolver el bono en proporción a los años que falten (DGII).
¿Qué pasa si mi esposo o esposa ya tiene una propiedad?
Si están casados bajo comunidad de bienes, ambos deben cumplir el requisito de primera y única vivienda, así que no califican (Guía DGII No. 26).
¿Puedo comprar a nombre de dos personas que no son esposos?
Los documentos se piden por cada adquiriente y su cónyuge, así que todos deben cumplir el requisito de primera vivienda. Confirma tu caso con la fiduciaria antes de firmar.
¿Me pueden negar el bono por deudas de impuestos?
Sí. La norma exige que los adquirientes estén al día con sus obligaciones tributarias (Norma 01-15). Revisa tu estatus en la Oficina Virtual de la DGII antes de firmar.
¿Puedo recibir el bono si vivo en el exterior?
Sí. Presentas tu pasaporte y una declaración jurada de residencia, apostillada o notariada en el consulado, y la vivienda la debe habitar un familiar de primer grado. Los detalles están en la sección para dominicanos en el exterior.
¿Un extranjero puede recibir el bono?
Sí, si tiene residencia permanente en el país y cumple los demás requisitos.
¿El Bono Vivienda Feliz o Mi Vivienda es lo mismo?
No. Son subsidios de los programas del Gobierno, distintos del bono de la DGII que explica esta guía. Su información solo está en fonvivienda.gob.do.
El Bono Primera Vivienda puede ayudarte a entrar a tu primer apartamento, pero solo si eliges un proyecto que califique, tu banco te aprueba y tu expediente está limpio. Si quieres saber cuánto te aprueban y qué proyecto encaja con tu presupuesto, escríbeme y empezamos por la precalificación.